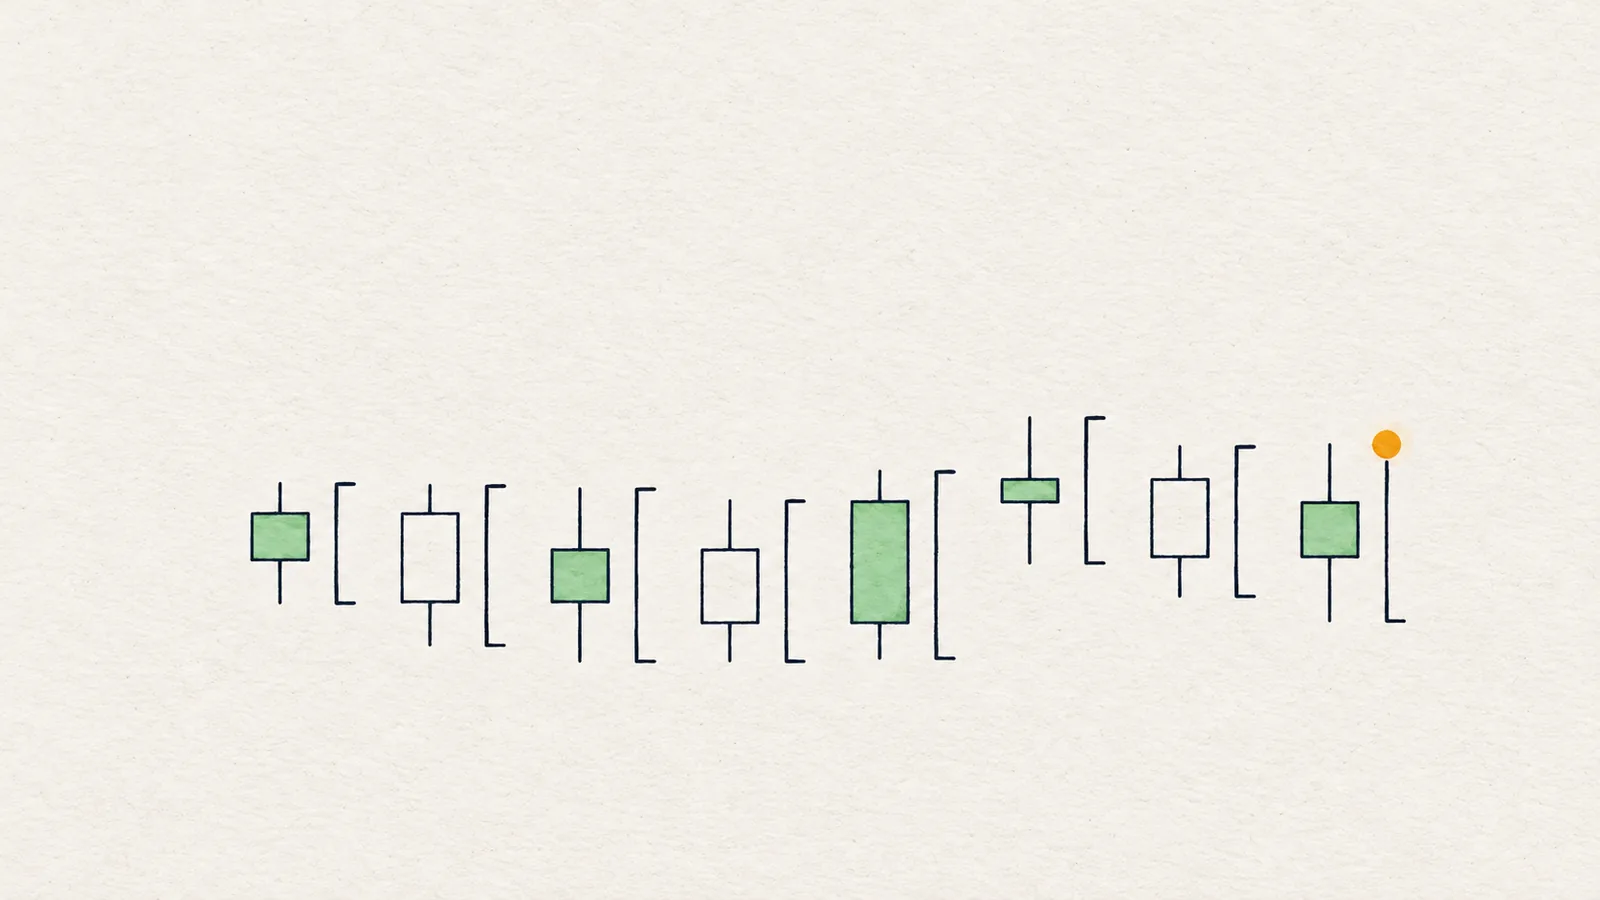
ATR, viết tắt của average true range, là chỉ báo đo mức giá thường di chuyển trong một cây nến. Chỉ báo này lấy trung bình kích thước của những cây nến gần nhất (mặc định là 14 cây), có tính cả khoảng gap giữa các nến. ATR không có hướng. Nó chỉ trả lời một câu hỏi: một cây nến bình thường lúc này lớn cỡ nào?
Con số đó giải quyết một vấn đề mà ai đọc biểu đồ cũng gặp. Một nhịp 2% có lớn không? Với Bitcoin trong một cuối tuần yên ắng thì có. Với một altcoin nhỏ trong một ngày bình thường thì không. Bài này giải thích cách tính ATR bằng ngôn ngữ đơn giản, vì sao đo khoảng cách theo ATR giúp quy tắc dùng được cho nhiều coin, và cách dùng ATR cho dung sai, khoảng cách stop loss cũng như để nhanh chóng đánh giá một nhịp giá có lớn hay không.
ATR là gì, nói đơn giản?
Giả sử bạn muốn biết một cây nến điển hình đi được bao xa. Cách đơn giản nhất là lấy đỉnh trừ đáy của từng nến rồi tính trung bình. ATR làm đúng như vậy, thêm một cải tiến: nó còn tính cả khoảng gap giữa giá đóng cửa hôm qua và biên độ của hôm nay, vì giá có thể nhảy qua một quãng mà không hề giao dịch trong quãng đó.
Vậy ATR chính là kích thước nến điển hình, tính theo đơn vị giá. Nếu ATR trên biểu đồ 4H là 2.0 và giá đang ở 100, một cây nến 4H bình thường trải dài khoảng 2. Một nhịp 6 tương đương ba cây nến điển hình.
Cách tính ATR
Hai bước:
- True range của từng cây nến. Lấy số lớn nhất trong ba số: đỉnh của nến trừ đáy của nó; đỉnh trừ giá đóng cửa của nến trước (lấy giá trị tuyệt đối); đáy trừ giá đóng cửa của nến trước (cũng lấy giá trị tuyệt đối). Hai số sau chỉ có ý nghĩa khi giá bị gap.
- Làm mượt 14 giá trị gần nhất. ATR đầu tiên là trung bình cộng của 14 true range. Từ đó về sau, mỗi giá trị mới bằng ATR trước nhân 13, cộng true range mới, rồi chia cho 14. Đây là cách làm mượt Wilder: đường ATR thay đổi dần dần, nên một cây nến đột biến sẽ làm nó nhích lên nhưng không chi phối nó.
Bạn không cần tự tính tay. Điều quan trọng là hiểu kết quả nói lên điều gì: kích thước nến gần đây, đã được làm mượt.
Vì sao trader đo khoảng cách bằng ATR?
Vì các con số thô không dùng được khi chuyển giữa các tài sản, thậm chí giữa các trạng thái khác nhau của cùng một tài sản.
- Một nhịp 100 đơn vị giá mang ý nghĩa khác hẳn trên một coin giá 80000 so với coin giá 0.5.
- Một nhịp 1% là lớn khi thị trường đang ngủ, và chẳng đáng kể trong một tuần biến động mạnh.
- Một mức từng "xa" hồi tháng trước có thể thành "gần" hôm nay nếu các cây nến đã to gấp đôi.
Đo bằng ATR giải quyết cả ba vấn đề. "Giá cách mức đó 1.5 ATR" mang cùng một ý nghĩa trên mọi coin và trong mọi giai đoạn thị trường: cách khoảng một cây nến rưỡi điển hình. Một quy tắc viết bằng ATR (mức được coi là gần nếu nằm trong 0.3 ATR) tự thích nghi: khoảng cách tính bằng giá tăng khi nến to ra và co lại khi nến nhỏ đi.
Cách thay thế là dùng phần trăm cố định, và bạn sẽ phải chỉnh lại quy tắc cho từng coin và mỗi lần biến động thay đổi. Đó là lý do chính khiến các quy tắc dựa trên ATR dễ giữ được sự khách quan hơn.
Dùng ATR cho dung sai như thế nào?
Dung sai là mức gần đến đâu thì được coi là "đang ở tại mức giá". Giá hiếm khi trùng khớp tuyệt đối, nên bạn cần một quy tắc cho việc này:
- Hai đỉnh swing nằm cách nhau chỉ một phần nhỏ của ATR có thể coi là cùng một mức, vì chênh lệch đó nhỏ hơn độ rung lắc bình thường.
- Một cây nến đóng cửa vượt qua mức giá chỉ một phần nhỏ của ATR là một cú phá vỡ yếu hơn so với nến đóng cửa vượt xa cả một ATR.
- Một mức được coi là "đã được test" khi giá tiến lại gần nó trong một khoảng ATR nhất định.
Mấu chốt là sự nhất quán. Nếu quy tắc của bạn là "trong vòng 0.3 ATR", bạn áp dụng cùng một thước đo cho mọi mức giá và mọi coin, thay vì ước chừng bằng mắt mỗi lần một kiểu.
Dùng ATR cho khoảng cách stop loss như thế nào?
Stop loss nên đặt ở chỗ ý tưởng giao dịch đã sai, và đó là một câu hỏi về cấu trúc: nằm ngoài vùng swing mà ý tưởng dựa vào. Sau đó ATR cho bạn biết vị trí ấy có khả thi hay không.
- Quá gần. Nếu stop nằm cách điểm vào lệnh rõ ràng dưới một ATR, một cây nến bình thường cũng có thể chạm tới mà cấu trúc chẳng đổi gì. Nhiễu thị trường sẽ quét mất lệnh của bạn.
- Hợp lý. Một stop cách từ một đến vài ATR cho ý tưởng đủ không gian để diễn biến bình thường.
- Quá xa. Nếu mức vô hiệu theo cấu trúc gần nhất cách nhiều ATR, bạn hoặc phải giảm khối lượng vị thế xuống rất nhỏ, hoặc chấp nhận rằng ý tưởng này không hợp với mức rủi ro nhỏ.
ATR không chọn stop thay bạn. Nó chỉ kiểm tra stop. Hãy giữ mức giá ở đúng chỗ cấu trúc chỉ ra, rồi mới đo. Xem thêm ở bài đặt mức vô hiệu ở đâu.
Làm sao biết một nhịp giá có lớn hay không?
So sánh cây nến (hoặc cả nhịp giá) với ATR:
- Một cây nến lớn gấp hai lần ATR trở lên là bất thường so với quá khứ gần.
- Một nhịp hồi nửa ATR sau cú đẩy mạnh là nông; ba ATR là sâu.
- Một vùng đi ngang chỉ cao một hoặc hai ATR thì gần như không còn chỗ để giao dịch bên trong; vùng cao năm ATR thì có.
Cách này biến câu "trông lớn quá" thành một phép đo, và dùng được như nhau trên biểu đồ 1H lẫn 1D, vì ATR được tính từ chính các cây nến của biểu đồ đó. Nó cũng là người bạn đồng hành tự nhiên của việc đọc nến, nơi kích thước quan trọng không kém hình dạng.
Khi nào ATR đánh lừa bạn?
- Nó trễ. ATR là trung bình của quá khứ, nên sau một đợt biến động bùng lên đột ngột, nó vẫn đang đuổi theo.
- Gap và cú tăng vọt làm nó phình ra. Một cây nến cực đoan có thể kéo ATR lên trong nhiều ngày. Việc làm mượt giảm bớt điều này nhưng không loại bỏ hoàn toàn.
- Nó không có hướng. ATR tăng có thể đến từ một cú sập hoặc một đợt tăng.
- Nó phụ thuộc vào khung thời gian. ATR 4H và ATR 1D đo hai thứ khác nhau. Luôn nói rõ bạn đang đo trên biểu đồ nào.
Lưu ý thẳng thắn: ATR không dự đoán bất cứ điều gì. Nó là một cây thước, và thước thì không bảo bạn nên xây gì. ATR sẽ không cho bạn biết giá đi đâu hay một mức giá có giữ được không; nó chỉ giúp các khoảng cách của bạn trung thực. Dùng ATR để khẳng định một mục tiêu chính xác là đòi hỏi quá nhiều ở nó.
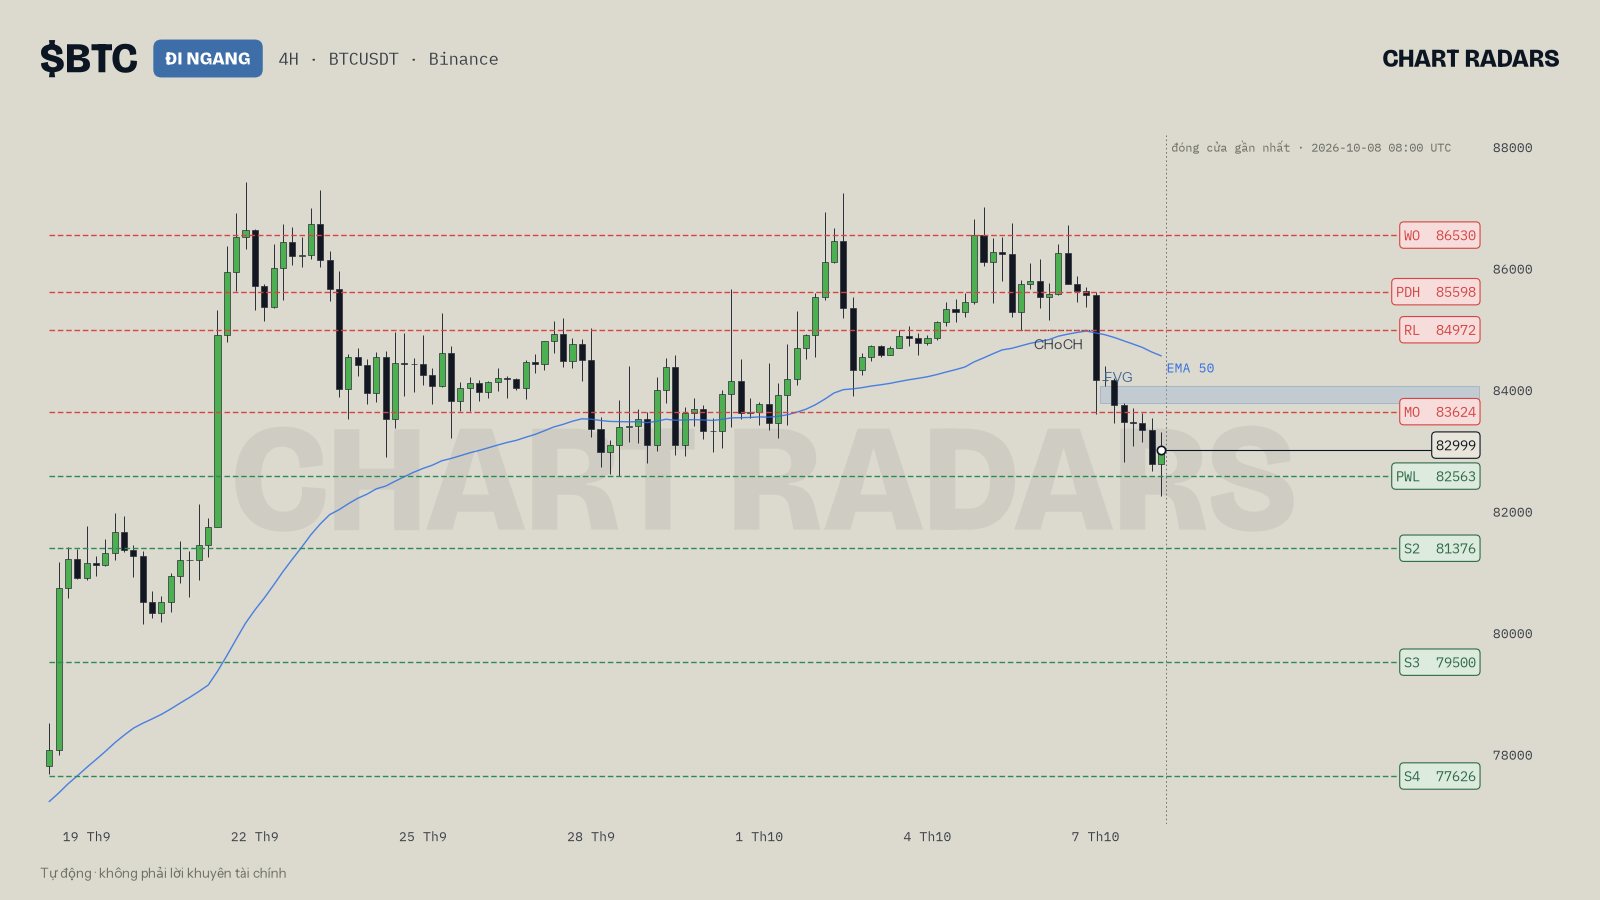
Trên BTC 4H, nến đóng cửa ngày 8/10/2026, phân tích xác định một vùng đi ngang từ 82563 (đáy tuần trước) lên đến 83624 (giá mở cửa tháng). Chênh lệch khoảng 1060, tức khoảng 1.3% giá. Trên LINK 4H, nến đóng cửa ngày 8/10/2026, vùng đi ngang chạy từ 12.70 đến 13.15, rộng khoảng 0.45, tức khoảng 3.4% giá (phép tính của chúng tôi, không phải số liệu của bot). Tính theo phần trăm thì hai vùng này khác hẳn nhau, còn tính theo giá thô thì không so sánh được. Tính theo ATR thì được: mỗi vùng cao bằng một số cây nến điển hình trên biểu đồ của nó, và đó chính là đơn vị mà các ngưỡng của bot sử dụng.
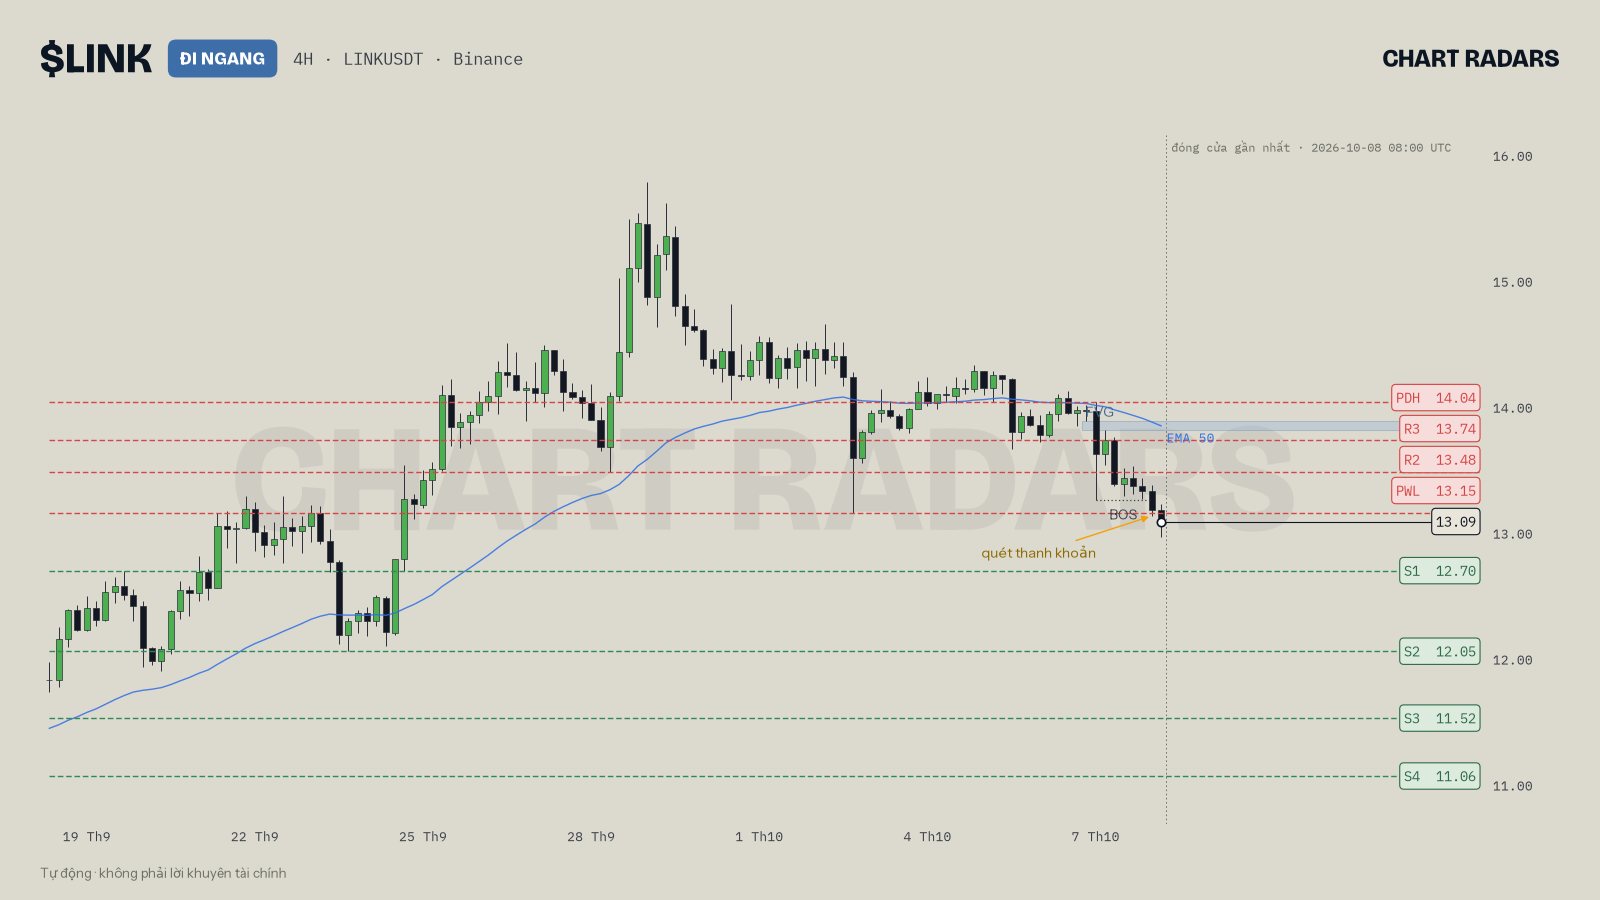
Trên biểu đồ LINK, phân tích nói rằng ở giữa vùng 12.70 đến 13.15 không có lợi thế nào và chỉ hành động ở hai biên. Để đánh giá vùng này thực sự cho bao nhiêu không gian, hãy dùng chính thước đo của phân tích: hai biên cách nhau bao nhiêu ATR, chứ không phải bao nhiêu phần trăm.
Trong Chart Radars: ATR là 14 nến với cách làm mượt Wilder, và mọi ngưỡng đều là bội số của nó. Các điểm swing gần nhau dưới 0.6 ATR được gộp thành một mức, và một mức được tính là đã được test khi có một điểm swing nằm trong 0.3 ATR quanh nó. Đỉnh hoặc đáy bằng nhau phải khớp nhau trong 0.15 ATR. Một vùng trống FVG (fair value gap) phải rộng ít nhất 0.25 ATR. Một vùng cho phép 0.2 ATR mỗi bên quanh mức của nó, và điểm swing bảo vệ phải cách điểm vào lệnh từ 1 đến 6 ATR. Các mức cách giá xa hơn 12 ATR sẽ bị loại bỏ. Xem hỗ trợ và kháng cự để biết các mức đó được xây dựng thế nào.
Điểm chính cần nhớ
- ATR là kích thước nến điển hình trong 14 nến gần nhất (có tính cả gap). Nó không có hướng.
- Đo bằng ATR giúp các khoảng cách so sánh được giữa các coin và giữa giai đoạn yên ả với giai đoạn biến động mạnh.
- Dùng ATR cho dung sai ("cùng một mức"), để đối chiếu khoảng cách stop với cấu trúc, và để đánh giá một nhịp giá có lớn không.
- ATR kiểm tra stop của bạn; cấu trúc mới là thứ chọn stop. Stop gần hơn khoảng một ATR rất dễ bị nhiễu chạm tới.
- Nó trễ và bị các cú tăng vọt đơn lẻ làm phình ra. Nó là cây thước, không phải dự báo.
Câu hỏi thường gặp
ATR trong trading là gì?
ATR là viết tắt của average true range (biên độ thực trung bình). Đây là kích thước trung bình của các cây nến gần đây, thường tính trên 14 kỳ và có tính cả khoảng gap giữa các nến. ATR đo giá thường di chuyển bao nhiêu trên mỗi nến, chứ không cho biết hướng đi.
Cách tính ATR như thế nào?
Với mỗi cây nến, lấy giá trị lớn nhất trong ba số: đỉnh trừ đáy, khoảng cách từ đỉnh đến giá đóng cửa của nến trước, và khoảng cách từ đáy đến giá đóng cửa của nến trước. Kết quả là true range. ATR là trung bình được làm mượt của 14 true range gần nhất.
Nên cài ATR bao nhiêu kỳ?
14 là mức chuẩn và là lựa chọn mặc định hợp lý. Giá trị ngắn hơn phản ứng nhanh hơn nhưng nhảy nhiều hơn; giá trị dài hơn mượt và chậm hơn. Quan trọng hơn là bạn dùng cùng một thiết lập một cách nhất quán.
Dùng ATR để đặt stop loss như thế nào?
Đặt stop tại một mức cấu trúc (đáy swing hoặc đỉnh swing) rồi kiểm tra khoảng cách của nó tính bằng ATR. Nếu stop quá gần, một cây nến bình thường cũng có thể chạm tới do nhiễu; nếu quá xa, lệnh cần nhiều không gian hơn mức thị trường có thể cho.
ATR cao có nghĩa là giá sẽ tăng không?
Không. ATR không có hướng. ATR cao chỉ có nghĩa là các cây nến hiện đang lớn, theo hướng nào cũng vậy, nên những khoảng cách tuần trước trông lớn thì nay có thể chỉ là bình thường.